
Blog
Yurt Dışı Oyun Stüdyosunun Türkiye'deki Yolculuğu: İlk Mailden İlk Kar Dağıtımına
Letonyalı 80 kişilik oyun stüdyosunun Türkiye yolculuğu: A.Ş. kararı, Teknopark rejimi, %100 hizmet ihracı kazanç indirimi ve transfer fiyatlandırması.

Bu yazıda
Mevzuat Notu: Bu vaka 8 Eylül 2026 itibarıyla 4691 sayılı Kanun, KVK md. 10/1-ğ ve 32/C, GVK md. 17, 11257 ve 10803 sayılı Cumhurbaşkanı kararları, 335 Seri No.lu Gelir Vergisi Genel Tebliği, güncel çalışma izni kriterleri ve Hizmet Sektörleri Atılım Programı belgeleri esas alınarak gözden geçirilmiştir. Teşvik, banka, vergi ve çalışma izni sonucu şirketin faaliyetine ve somut dosyaya göre değişir.
İlk mailinden ilk kar dağıtımına — zaman ekseninde okunan bir harita.
Letonya merkezli bir mobil oyun stüdyosuyla Türkiye operasyonlarının kuruluşu için toplantılara başladık. 80 kişilik ekip; App Store ve Google Play’de aktif yayında olan oyunlar; Türkiye’ye geçiş niyeti net. İlk masada konuşulan tek bir soru yoktu, ama hepsi aynı başlığa toplanıyordu: Süreci kim, nasıl, ne kadar sürede yönetir?
Bu soruya 30 dakika ayırırsanız iyi bir danışman değilsiniz. Aynı soru, bir saatten kısa sürede sayfalarca alt soruya, dört ay sürecek bir sürece ve beş yıllık bir hesaba dönüşür. “Türkiye’de operasyon kurmak” tek bir adım değil; birbirine bağlı kararların zaman içinde dizildiği bir haritadır.
Bu yazı o haritanın yazılı hâlidir. Letonya merkezli bu stüdyoyu Türkiye’ye fiilen yerleştirdiğimiz sürecin omurgasını izler. İsim anonimdir; süreç gerçektir.
Topoloji — Tek Bakışta Yapı
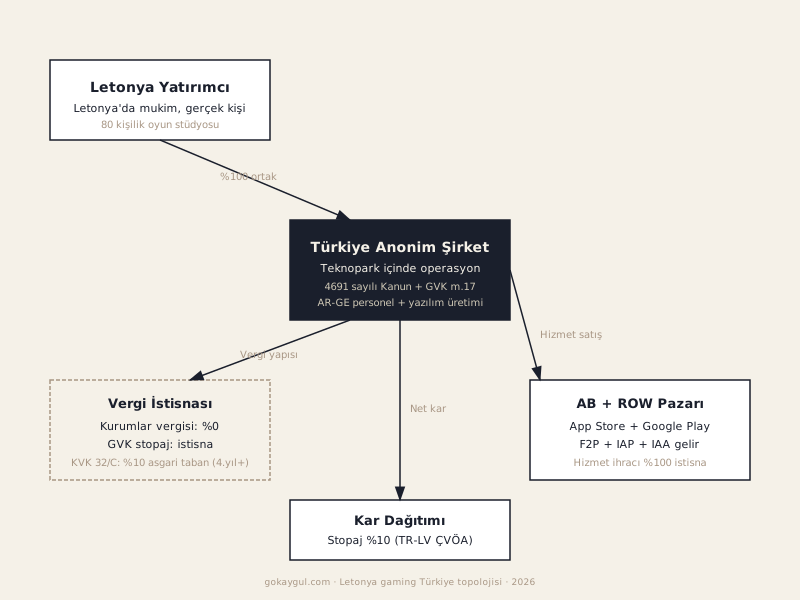
Yapının görsel okuması: %100 ortaklı Türkiye A.Ş. Teknopark içinde operasyon kurar; şartları sağlayan yazılım kazancı ve personel için bölge teşvikleri incelenir. Letonya mukimi gerçek lehtar ortağa dağıtılan temettüde, mukimlik belgesi ve anlaşma koşulları sağlanırsa Türkiye-Letonya ÇVÖA oranı gayrisafi temettünün %10’unu aşmaz.
0. Ay — Niyet ve Yapı Kararı
Letonyalı stüdyo masaya gelmeden önce kararlarının bir kısmını sezgisel olarak vermişti. Türkiye’ye gelmesinin gerçek nedeni tek bir vergi maddesi değildi; bir paketti:
- Teknoloji geliştirme bölgesi rejiminin yazılım kazancına tanıdığı kurumlar vergisi muafiyeti,
- Ar-Ge personeli için tanınan gelir vergisi stopaj istisnası ve sosyal güvenlik prim desteği,
- Yurt dışı pazarlama harcamalarının Türkiye merkezli yapı üzerinden devlet destek kapsamına alınabilmesi,
- 2026 itibarıyla yurt dışı müşterilere sunulan yazılım ve dijital oyun hizmetlerine uygulanan %100 kurumlar vergisi kazanç indirimi.
Ve bunların hepsinden önce: oyun geliştirici yetenek havuzunun Letonya’dakinden hem daha geniş hem maliyet açısından farklı olması. Operasyonu Türkiye’ye taşımak teknik bir karar değildi; ekonomik bir karardı.
Masadaki ilk soru tek başlığa toplandı: Hangi yapıyla geleceğiz?
Cevap bu vakanın hedefleri için kısa süre içinde netleşti: Anonim Şirket (A.Ş.). Üç sebep vardı ve hepsi geleceği işaret ediyordu:
- Yatırımcı İhtimali: Stüdyonun beş yıl içinde ek sermaye alma, stratejik ortaklık kurma, hatta exit/satış konuşma olasılığı vardı. A.Ş. pay devri çoğu senaryoda noter zorunluluğu taşımadığı için daha esnektir; ancak pay türü, ana sözleşme, yönetim kurulu onayı ve tescil/bildirim gereklilikleri somut işlemde ayrıca kontrol edilir. Ltd. pay devrinde noter onaylı sözleşme ve şirket içi/sicil adımları bulunur.
- Ortak Sayısı Esnekliği: A.Ş.‘de hissedar sayısı esnektir; Ltd.‘de yapı her hisse devrinde yeni bir bürokratik döngüye girer.
- Vergi Pozisyonu: A.Ş. paylarının satışından doğan değer artış kazancı, gerekli kıymetli evrak düzenlemesi (ilmühaber/hisse senedi) yapılmış ve elde tutma süresi koşulu sağlanmışsa avantajlı pozisyonda işler. Ltd. paylarında bu mekanizma hukuken kurulamaz.
Ayrıca, GVK md. 17 pay senedi ücret istisnası yalnızca A.Ş. olmakla kazanılmaz: işverenin Sanayi ve Teknoloji Bakanlığınca belirlenen kriterlere göre teknogirişim şirketi niteliğini taşıması ve çalışana bedelsiz veya indirimli pay senedi verilmesi gerekir. Erken satışta istisna edilen verginin 2 yıl içinde tamamı, 3-4 yıl arasında %75’i, 5-6 yıl arasında %25’i gecikme faiziyle işverenden alınır. Bu nedenle planın vergi şartları, devir kısıtları, geri alım ve vesting mekanizması birlikte tasarlanmalıdır.
| Kriter | Anonim Şirket (A.Ş.) | Limited Şirket (Ltd.) |
|---|---|---|
| Asgari Sermaye | 250.000 TL | 50.000 TL |
| Hisse Devri | Çoğu senaryoda noter yok; pay türü ve kısıtlar kontrol edilir | Noter onaylı devir sözleşmesi + şirket/sicil adımları |
| Yatırım Turu Uygunluğu | Yüksek — VC/PE standardı | Düşük |
| Çalışan Pay Senedi İstisnası (GVK md. 17) | Yalnız teknogirişim niteliği ve diğer şartlarla | Pay senedi çıkarılamadığı için bu hüküm uygulanmaz |
| Akquizisyon Uygunluğu | Yüksek — alıcı beklentisi | Önce dönüşüm gerekir |
| Hisse Satışında Vergi | Belirli koşullarda istisna kapısı açık | İstisna kapısı yok |
Karar verildi. Ana sözleşme standart ifadelerle değil; yazılım geliştirme, dijital ürün satışı, lisanslama, telif hakları yönetimi gibi üç yıl sonra hizmet ihracı veya teknopark başvurusunda sorun yaratmayacak oyun stüdyosu faaliyetlerine özgü hükümlerle yazıldı.
İlk 6 Hafta — Kuruluş ve Banka Duvarı
Karardan sonra hız.
Yabancı tüzel ortağın Türkiye sisteminde tanımlanması, MERSİS başvuruları ve ana sözleşme tescili hızla tamamlandı. Aynı haftalarda paralel bir akış vardı: ortakların seyahat planları, noter randevuları, vekaletnamelerin kapsamının doğru yazılması. Görünmeyen iş, asıl iştir. Vekaletname dar yazılırsa yatırımcı her belge için yeniden İstanbul’a gelir; geniş yazılırsa bankalar kabul etmez. Doğru orta noktayı bulmak deneyim işidir.
Bu vaka özelinde Letonyalı stüdyo yetkilileri Türkiye’ye bir kez geldi; seçilen banka ve şubenin dosya politikası yüz yüze imza istedi. Bu, sektör genelinde kanuni bir zorunluluk değildir: uzaktan kimlik tespiti hukuken mümkün olsa da bankanın bunu sunup sunmaması ve ek fiziki işlem istemesi risk değerlendirmesine göre değişir. Kalan kuruluş adımları, kapsamı kabul edilen vekaletnameler üzerinden tamamlandı.
Sonra asıl sürtünme bölgesi geldi: Banka.
Türkiye’de yabancı tüzel ortaklı bir şirket için hesap açmak, ülkenin bürokratik standardizasyon eksikliğinin en somut yaşandığı yerdir. Aynı belge dosyası bankaya, şubeye ve hatta müşteri temsilcisine göre farklı tepki alır. Bizde süreç hızlı kapandı. Sebep, yapısal hazırlıktı: KYC ve UBO (Nihai Faydalanıcı) dosyası önceden derlenmiş, hesap mimarisi (TL + EUR + USD) baştan planlanmış ve yabancı sermayeli yapılarda deneyimi olan doğru ticari segment tercih edilmişti. Banka tarafında belgelenen ilk döviz girişi, ileride yapılacak kar transferinin hukuki zeminini de aynı anda kurdu.
Teşvikler, Reklam İadeleri ve Operasyonel Kuruluş
Şirket ve banka tamamdı. Sıradaki katman: Teşvik mimarisinin oturtulması.
Stüdyonun ana motivasyonlarından biri Teknopark rejimine girmekti. Bu sıradan bir kayıt değil; lokasyon kararı, ekip yapısı, kira sözleşmesi ve uzun bir başvuru dosyası gerektiriyordu. Teknopark içindeki yazılım kazancı kurumlar vergisi muafiyetinden yararlanır; ancak gelir mimarisi baştan doğru kurulmazsa bazı gelir türleri muafiyet kapsamı dışında kalır. Özellikle free-to-play oyun stüdyolarının reklam geliri (IAA) ile uygulama içi satın alım geliri (IAP) arasındaki vergi ayrımı, baştan netleştirilmesi gereken kritik bir kalemdir. Bu ayrım sonradan değiştirilmesi maliyetli olan bir kalemdir.
Bunun yanında Ticaret Bakanlığı’nın Hizmet Sektörleri Atılım Programı bakımından uygunluk dosyası hazırlandı. Bakanlığın 2026 üst-limit tablosunda bilişim sektörü için dijital ürün tanıtım desteği %50 oranında, yıllık 50 milyon TL ve ürün başına 15 milyon TL; platform komisyon desteği ise %50 oranında, yıllık 20 milyon TL ve ürün başına 4 milyon TL sınırındadır. Her ikisinde de süre, ürün sayısı, hedef pazar, uygun ödeme belgesi ve başvuru şartları ayrıca uygulanır; harcamanın yapılması tek başına destek hakkı doğurmaz.
Letonyalı stüdyo, Türkiye’nin vergi ve muhasebe sistemine tamamen yabancıydı. Bu boşluğu kapatmak için şirketin tüm yasal sorumlulukları, beyanname takipleri, yıllık bildirim takvimleri ve teşvik başvuru süreçleri adım adım anlatıldı. Yabancı sermayeli her şirketin yıllık olarak vermesi gereken yatırım bildirimi gibi sahnenin görünmez ama kritik unsurları da kurumsal takvime yerleştirildi. Operasyon, bir takvim disiplini hâline geldi.
1. Yıl Sonu — İlk Tam Mali Tablo
İlk yılın gizli sınavı Transfer Fiyatlandırmasıdır. Yurt dışı ana şirket ile yapılan her işlem — yönetim hizmeti, IP / royalty, ortak masraf dağıtımı, finansman — emsallere uygun fiyatlandırılmalıdır. Oyun sektöründe en sık görülen yapı lisans ve cost-plus (maliyet artı kar) karmasıdır: Türkiye’deki stüdyo geliştirme yapar, ana şirket fikri mülkiyeti taşır. Doğru kurulduğunda denetimde savunulabilir; yanlış kurulduğunda üç yıl sonra geriye dönük tarhiyat doğurur. Yıllık zorunlu belgelendirme, beyanname ekleri ve emsal analiz dosyaları baştan planlanmış olmalıdır.
30 Nisan 2026 tarihli 11257 sayılı Cumhurbaşkanı Kararı ile KVK md. 10/1-ğ kapsamındaki hizmet ihracı kazanç indirimi oranı, 1 Ocak 2026’dan başlayan vergilendirme dönemleri için %80’den %100’e çıkarıldı. Bu bir KDV istisnası veya doğrudan “sıfır vergi” vaadi değildir. Müşterinin yurt dışında yerleşik olması, hizmetten münhasıran yurt dışında yararlanılması, belgenin yurt dışındaki müşteri adına düzenlenmesi ve kazancın tamamının beyanname tarihine kadar Türkiye’ye transferi birlikte aranır. İndirim 500.000 TL’yi aşıyorsa YMM tasdik yükümlülüğü ayrıca kontrol edilir.
Buna karşılık yurt içi asgari kurumlar vergisi (KVK md. 32/C) hesabında ne Teknopark istisnası ne de KVK md. 10/1-ğ hizmet ihracı indirimi genel olarak matrahtan düşülebilen kalemler arasındadır. İlk defa faaliyete başlayan kurumlarda madde ilk üç hesap döneminde uygulanmaz; sonraki dönemlerde %10 taban, şirketin kendi bilanço kârı, KKEG’leri ve kanundaki mahsup/istisnalarla hesaplanır. Ayrıca 10803 sayılı Karar uyarınca 2026’da yıllık Teknopark istisna kazancı 5 milyon TL’yi aşanlarda, istisna kazancın %3’ü için girişim sermayesi yatırım yükümlülüğü ve 100 milyon TL yıllık üst sınır izlenmelidir.
App Store ve Google Play gelirlerinde hizmet ihracı KDV istisnası/iade analizi yalnız uygulamanın mağazada hangi ülkelere açık olduğuna bakılarak yapılamaz. Sözleşmedeki alıcı, faturanın muhatabı, bedelin akışı, hizmetten yararlanılan yer ve Türkiye kullanımının ayrıştırılabilirliği birlikte belgelenir. Bu nedenle IAA, IAP ve platform komisyonları ayrı gelir/masraf akışları olarak modellenmelidir.
Kar dağıtımı ve ana şirkete transfer aşamasında, Türkiye’nin yatırımcının ülkesiyle yaptığı çifte vergilendirmeyi önleme anlaşması doğru belgelerle (mukimlik belgesi başta olmak üzere) uygulandığında indirimli stopaj oranı geçerli olur. Bankanın isteyeceği belgeler — beyanname örneği, stopaj makbuzu, yönetim kurulu kararı, ilk sermaye girişine ait döviz alım belgesi — önceden hazır edilerek haftalarca sürecek beklemelerin önüne geçildi.
Sahada Gördüğümüz Üç Pişmanlık
Yıllardır yabancı sermayeli firmalarla çalışıyoruz. Geriye dönüp baktığımızda, yatırımcının üç-beş yıl sonra “keşke önce bilseydim” dediği başlıklar üç başlığa toplanır.
Bir: Bürokratik standardizasyon eksikliği. Bir kurum size bir cevap verir; aynı kurumun başka şubesi aynı belge için farklı bir cevap verebilir. Aynı şubedeki iki memur, aynı dosyaya farklı yorum getirebilir. Kural belirsiz değil; uygulama tutarlılığı belirsiz. Yatırımcılar bu sürtünmeyi başlangıçta küçümser. Üç yıl sonra geri dönüp baktıklarında, en çok zaman ve maddi kaybın aynı dosyanın farklı yorumlanmasından doğduğunu görürler.
İki: Çalışma izni kriterleri unvana ve faaliyet koduna göre değişir. Bilişim sektöründe yazılım geliştirme, veri tabanı, mobil yazılım, sistem-ağ güvenliği ve kurumsal mimari gibi uzmanlık görevlerinde istihdam ve mali yeterlilik kriterleri uygulanmaz. “En fazla iki yabancı” sınırı ise bilişim sektörü dışındaki işyerlerinde bu uzmanlık rolleri için düzenlenmiştir; bir oyun stüdyosuna otomatik biçimde taşınamaz. Teknopark bünyesinde çalışacak yabancıda Sanayi ve Teknoloji Bakanlığının olumlu görüşü aranır. Başvuru süresi ve sonucu için vatandaşlığa göre standart hafta vaadi verilemez.
Üç: Vergi ve teşvik sisteminin katmanlı karmaşıklığı. Türk vergi sistemi tek bir vergi değildir. KDV, kurumlar vergisi, asgari kurumlar vergisi, stopaj, damga vergisi, kanunen kabul edilmeyen giderler — her birinin kendi mantığı vardır. Bir işlem üzerinde birden fazla vergi katmanı birikebilir. Üstelik bu katmanlar tek başına işlemez: bir teşvikten yararlanmak başka bir yükümlülüğü tetikler, bir indirimden faydalanmak ek bir bildirim takvimini açar, belirli teşvik eşiklerinin aşılması yıllık fon ayırma gibi ek kalemler getirir. Yabancı yatırımcının ülke içinde gördüğü en sık sürpriz, üçüncü-dördüncü yılda gelen bir tarhiyat veya geriye dönük yükümlülük bildirimidir. Pişmanlık burada bilgisizlik değil; başlangıçta kurulan defter ve yükümlülük yapısının bu katmanları sezmemiş olmasıdır.
Bizim Yaklaşımımız: Tek Elden, Çok Kurumlu İlişki Yönetimi
Türkiye’de bir firma kurulduğu andan itibaren en az 12-15 kurumla veri ve belge alışverişi içindedir: Vergi Daireleri, SGK, Ticaret Sicil Müdürlükleri, MASAK, TCMB, Cumhurbaşkanlığı Yatırım Ofisi, Göç İdaresi, Çalışma ve Sosyal Güvenlik Bakanlığı, Sanayi ve Teknoloji Bakanlığı, Ticaret Bakanlığı, GİB e-altyapısı (e-fatura, e-defter, e-arşiv), Kamu Gözetim Kurumu, KVKK, Gümrük İdaresi, belediyeler. Oyun sektörüne özgü olarak buna Teknopark yönetim ofisleri, Kültür ve Turizm Bakanlığı eser kaydı süreçleri, Hizmet İhracatçıları Birliği üyeliği, KOSGEB ve TÜBİTAK destek programları, App Store ve Google Play platform raporlamaları eklenir. Hiçbir kurum diğerinin işleyişini bilmez.
Bizim değer önerimiz bu noktada netleşir: Yatırımcı için tek temas noktası. Hangi kurumun, hangi formatta, hangi son tarihte ne istediğini biz biliyoruz.
Asıl katkımız, hiçbir yerde yazmayan akış sürtünmelerini önceden öngörmektir. Yirmi yıllık birikim, bu sahanın haritasıdır. Letonyalı stüdyonun süreci takvime uygun ilerlediyse, sebep sadece mevzuata hakimiyet değil; akıştaki sürpriz noktaların önceden işaretlenmiş olmasıdır.
Kapanış
Yatırım vergiyle değil, zamanla şekillenir. Türkiye’ye gelen yatırımcının elindeki gerçek değişken sermaye değil; takvimdir. Erken alınan kararlar beş yıl sonra ulaşılan büyüklüğün sınırını çizer.
Letonyalı stüdyo bunu hızlıca anladı. Bugün İstanbul’daki operasyonu kendi rutinine oturmuş, ekibi sadece oyun geliştirmeye odaklanmış durumda. Türkiye’deki şirketleri, Letonya merkezli yapının doğal bir uzantısı gibi pürüzsüz çalışıyor.
Bizim rolümüz o yolculuğun her aşamasında aynı pozisyonda durmak: tek temas noktası, tek tercüman, tek operasyonel ortak. Türkiye pazarına giriş stratejinizi kurgularken enerjinizi evrak işlerine değil, global büyümenize harcamak isterseniz, bu mimariyi birlikte inşa edebiliriz.
Sıkça Sorulan Sorular
Yabancı sermayeli bir oyun stüdyosu Türkiye’de A.Ş. mi yoksa Ltd. mi kurmalı?
Yatırımcı turu, exit ve pay devri esnekliği beklenen yapılarda A.Ş. daha uygun olabilir; her stüdyo için otomatik cevap değildir. Asgari sermaye 250.000 TL’dir. GVK m.17 pay senedi ücret istisnası ise ayrıca teknogirişim niteliği ve diğer kanuni şartlar sağlanırsa gündeme gelir; yalnız A.Ş. olmak yeterli değildir.
Teknopark rejimi yazılım gelirine nasıl uygulanır?
4691 sayılı Kanun kapsamındaki nitelikli yazılım ve Ar-Ge kazancı, kanundaki şartlar ve bölge faaliyetiyle sınırlı olarak kurumlar vergisi istisnasına girebilir. Gelir mimarisi baştan ayrıştırılmazsa uygulama içi reklam ve satın alma gibi kalemlerin tamamının aynı rejime girdiği varsayılamaz.
KVK 32/C asgari kurumlar vergisi Teknopark istisnasını eritir mi?
KVK 32/C kapsamındaki yurt içi asgari kurumlar vergisi hesabında Teknopark istisnası genel olarak matrahtan düşülebilen kalemler arasında değildir. İlk defa faaliyete başlayan kurumlarda ilk üç hesap dönemi kapsam dışıdır; sonraki dönem için gerçek yük şirketin kendi bilanço ve vergi verileriyle hesaplanmalıdır.
Yabancı tüzel ortak için Türk şirketin banka hesabı açılışı kaç hafta sürer?
Sabit bir yasal süre yoktur. KYC + UBO dosyasının önceden hazırlanması süreci destekler; fakat banka risk değerlendirmesi, ortaklık zinciri ve ek belge talepleri süreyi belirler.
GVK m.17 pay senedi ücret istisnasının görünmeyen riski nedir?
Önce işverenin teknogirişim niteliği ve planın GVK md. 17 şartları doğrulanır. İstisnalı pay 2 yıl içinde satılırsa verginin tamamı, 3-4 yıl içinde %75’i, 5-6 yıl içinde %25’i gecikme faiziyle işverenden alınır; devir ve geri alım hükümleri bu riskle birlikte tasarlanır.
Ticaret Bakanlığı’nın dijital oyun sektörüne hangi destekleri var (2026)?
2026 üst-limit tablosunda bilişim için dijital ürün tanıtımı %50 oranında yıllık 50 milyon TL/ürün başına 15 milyon TL; platform komisyonu %50 oranında yıllık 20 milyon TL/ürün başına 4 milyon TL sınırındadır. Süre, ürün sayısı ve uygunluk koşulları ayrıca uygulanır.
Letonya merkezli yatırımcı Türkiye’ye kaç kez seyahat etmek zorunda?
Sabit bir sayı yoktur. Bu vakada banka politikası nedeniyle bir kez seyahat edildi; başka bankalar uzaktan kimlik tespiti sunabilir veya ek fiziki işlem isteyebilir. Vekaletnamenin kabulü de işlemi yapan kurumun ve bankanın kontrolüne tabidir.
İlgili Okuma
- Teknopark 2026: %100 KV İstisnası — 4691 SK + Pillar Two + YMM tasdik
- Türkiye’de Anahtar Teslim Şirket Kuruluşu: 14 Adımlık Yol Haritası — A.Ş. vs Ltd. yapı seçimi
- Yabancı Yatırımcı Banka Hesabı — AML/KYC süreçleri
- İFM 2026 ve NHM — Grup şirket yapılandırması için alternatif
- Hizmet: SaaS ve Mobil Uygulama Mali Müşavirliği — Store gelirleri, KDV, teşvik ve aylık muhasebe düzeni
- Hizmet: Teknopark Kuruluş & AR-GE Merkezi — Süreç, kapsam, fiyatlandırma
- Rehber: Yabancı Yatırımcı Onboarding — Bütüncül yol haritası
Resmî kaynaklar
- Ticaret Bakanlığı — Türkiye’de şirket kurmak
- Sanayi ve Teknoloji Bakanlığı — 4691 sayılı Teknoloji Geliştirme Bölgeleri Kanunu
- GİB — 11257 sayılı Karar: hizmet ihracı kazanç indirimi oranı
- GİB — 10803 sayılı Karar: girişim sermayesi yatırım eşiği ve oranı
- GİB — 335 Seri No.lu Gelir Vergisi Genel Tebliği
- Ticaret Bakanlığı — Hizmet Sektörleri Atılım Programı ve güncel ekleri
- Çalışma ve Sosyal Güvenlik Bakanlığı — çalışma izni değerlendirme kriterleri
- GİB — Türkiye-Letonya Çifte Vergilendirmeyi Önleme Anlaşması
Sık sorulanlar.
Yabancı oyun stüdyosu Türkiye'ye gelirken neden A.Ş. tercih etmeli?
A.Ş.; yatırım turu, pay devri ve çıkış planı bulunan bir stüdyo için uygun olabilir, fakat her yatırımcı için otomatik doğru yapı değildir. Pay türü, esas sözleşme, yönetim kurulu onayı ve bildirim yükümlülükleri somut işlemde kontrol edilir. GVK md. 17 çalışan payı istisnası için A.Ş. olmak yetmez; teknoloji girişimi niteliği ve diğer kanuni şartlar da sağlanmalıdır.
Teknopark rejimi oyun stüdyosuna ne kazandırır?
4691 sayılı Kanundaki teşvikler, yönetici şirketçe onaylanan proje ve bölge faaliyeti kapsamındaki kazanç ile uygun personele uygulanabilir. Oyun stüdyosunun reklam, uygulama içi satış, lisans ve diğer gelirleri aynı sonucu otomatik olarak almaz; proje, gelir ve personel kırılımı ayrı test edilir.
%100 hizmet ihracı istisnası oyun gelirine uygulanır mı?
11257 sayılı Cumhurbaşkanı Kararı uyarınca KVK md. 10/1-ğ kapsamına giren uygun hizmet ihracı kazancı için oran, 2026'da başlayan hesap dönemlerinde %100'dür. Ancak faaliyet türü, yurt dışındaki müşteri, münhasıran yurt dışında yararlanma, doğru belge ve kazancın süresinde Türkiye'ye transferi şartları birlikte sağlanmalıdır. App Store veya Google Play ödemesi tek başına ihracat uygunluğu oluşturmaz.
Çalışan pay senedi opsiyonunda elde tutma süresi neden kritik?
GVK md. 17 kapsamındaki paylar iktisaptan itibaren 2 yıl içinde elden çıkarılırsa istisna edilen verginin %100'ü; 3-4 yıl içinde %75'i; 5-6 yıl içinde %25'i gecikme faiziyle işverenden tahsil edilir. Teknoloji girişimi niteliği, ücret sınırı, iktisap tarihi ve satış tarihi dosyada izlenmelidir.
Yurt dışı ana şirkete telif/lisans ödemesi transfer fiyatlandırması açısından nasıl kurulur?
KVK md. 13 ve emsallere uygunluk ilkesi uygulanır. Lisans, geliştirme veya hizmet bedelinin yöntemi; IP mülkiyeti, tarafların işlevleri, varlıkları, riskleri ve DEMPE analiziyle belirlenir. Genel rapor, ülke bazlı rapor ve ana rapor yükümlülükleri her şirket için aynı değildir; işlem, ciro ve grup eşikleri ayrıca kontrol edilir.
Banka hesabı yabancı tüzel ortaklı şirket için neden zor?
Banka; ortaklık zinciri, gerçek faydalanıcı, fon kaynağı, faaliyet ve imza yetkisini kendi risk politikasına göre inceler. İstenen belge ve süre bankaya, şubeye ve dosyaya göre değişir; sabit bir açılış süresi veya ön hazırlıkla garanti edilen takvim yoktur.
Türkiye yapısını netleştirin
Vergi avantajını gerçek faaliyet ve substance ile birlikte modelleyelim.
Grup yapınızı, Türkiye’deki faaliyeti ve gelir akışını paylaşın; kuruluş, İFM/NHM veya sınır ötesi vergi seçeneğinin şartlarını ve uygulama yükünü birlikte ayıralım.
Uluslararası danışmanlık kapsamını incele →İlk mesajda parola, OTP kodu, pasaport, vergi numarası, sözleşme veya gizli grup belgesi göndermeyin.